Analyse · Juillet 2026
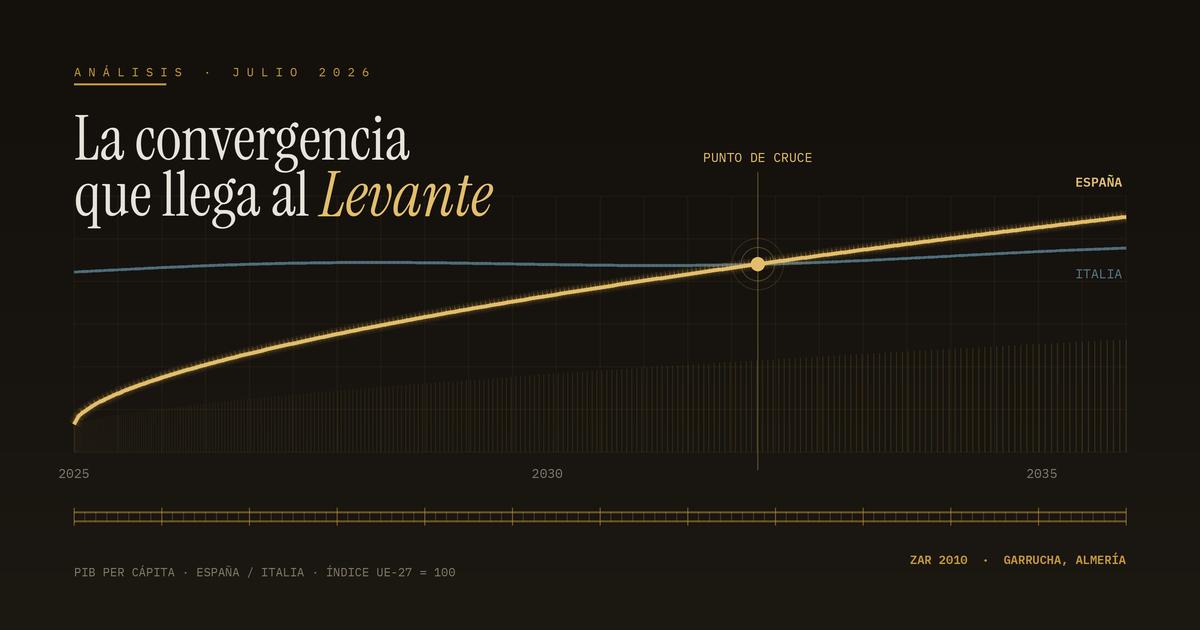
L’économie espagnole frôle le sorpasso sur l’Italie, et cela se ressent ici
L’Espagne a progressé de 0,7 % au deuxième trimestre, contre 0,2 % pour l’Italie. Derrière ces deux décimales se cache une histoire de convergence qui, si la construction suit et si l’AVE arrive, se traduira par quelque chose de très concret pour le marché immobilier du Levante almériense : Garrucha, Vera, Mojácar et Pulpí.
Le 30 juillet 2026, il s’est passé quelque chose qui n’a pas fait la une des journaux, mais qui en dit bien plus sur les dix prochaines années que la plupart de ce qui a fait la une. L’INE et l’Istat ont publié le même jour leur estimation du PIB du deuxième trimestre. L’Espagne a progressé de 0,7 % par rapport au trimestre précédent, soit un dixième de point de plus qu’entre janvier et mars, avec une hausse en glissement annuel de 2,7 %. L’Italie a progressé de 0,2 %, avec 1,0 % en glissement annuel. La zone euro, dans son ensemble, s’est limitée à 0,4 %.
Il ne s’agit ni d’une donnée isolée ni d’un simple bon trimestre. Le PIB espagnol enchaîne vingt-quatre trimestres consécutifs de croissance intertrimestrielle positive et vingt et un trimestres de hausses en glissement annuel. Le premier semestre étant clos, la croissance déjà acquise pour 2026 — celle que l’économie afficherait même si le second semestre restait totalement plat — s’élève à 2,2 %. L’Italie, à la même date, avait une croissance acquise de 0,8 %.
Répété année après année, cet écart finit par faire bouger quelque chose qui semblait immuable.
Quatre points d’écart
L’indicateur utilisé par Eurostat pour mesurer la convergence réelle entre pays n’est pas le PIB total, mais le PIB par habitant exprimé en standards de pouvoir d’achat, qui corrige les différences de prix d’un pays à l’autre. Avec la moyenne de l’UE-27 fixée à 100, en 2025 l’Allemagne se situait à 115, la France à 98, l’Italie à 96 et l’Espagne à 92.
Quatre points. Il y a à peine trois ans, l’écart était de onze points. L’Espagne partait de 86 en 2022, est passée à 89 en 2023, à 91 en 2024 et à 92 en 2025. L’Italie, pendant ce temps, est restée dans une fourchette très étroite : 97 en 2022, 97 en 2023, 96 en 2025. L’un monte lentement mais sûrement ; l’autre n’a pas bougé depuis une bonne décennie.
Graphique 1 · Interactif
En quelle année l’Espagne dépassera-t-elle l’Italie ?
PIB par habitant en standards de pouvoir d’achat, indice UE-27 = 100. Données observées 2022-2025 (Eurostat) et projection propre. Déplacez le curseur pour modifier l’hypothèse de différentiel de croissance du PIB par habitant entre les deux pays.
- 2022|86|97
- 2023|89|97
- 2024|91|97
- 2025|92|96
Modèle simplifié : l’indice italien est maintenu constant à 96 et le différentiel choisi est appliqué à l’indice espagnol de façon composée. Il sert à illustrer des ordres de grandeur, non à prédire une année précise.
Le graphique laisse apparaître quelque chose qu’il convient de dire clairement : l’année de croisement est extraordinairement sensible à l’hypothèse retenue. Avec le différentiel de croissance par habitant qui se déduit de la donnée du deuxième trimestre elle-même — autour de neuf dixièmes —, le dépassement interviendrait vers 2030. Avec une hypothèse plus prudente, où l’Espagne se modère vers 1,8 % et où l’écart se resserre, on s’orienterait plutôt vers le milieu des années 2030. Quiconque vous promet une date exacte vous vend du vent.
Une nuance que presque personne ne mentionne
On lit souvent que l’Espagne n’a jamais dépassé l’Italie en revenu par habitant. Ce n’est pas exact, et il vaut la peine de le préciser. Avec les données disponibles à l’époque, l’Espagne a dépassé l’Italie en PIB par habitant en parité de pouvoir d’achat entre 2006 et 2008 ; le gouvernement de l’époque l’avait annoncé comme tel. Des révisions statistiques ultérieures ont nuancé cet épisode, et la crise financière a effacé cet avantage en à peine trois ans.
L’intéressant n’est donc pas la nouveauté du fait, mais sa nature. Ce sorpasso d’alors reposait sur un cycle immobilier insoutenable. Celui d’aujourd’hui s’appuie sur la création d’emplois, l’arrivée de population active, le tourisme, l’exportation de services et les fonds européens, avec un secteur bancaire assaini et un endettement privé bien inférieur à celui de 2007. C’est une croissance moins spectaculaire et bien plus difficile à briser.
Ce qui compte, ce n’est pas que l’Espagne redépasse l’Italie, mais que cette fois-ci elle le fasse sans bulle en dessous.
Ce qui soutient la croissance, et ce qui lui manque
Il convient d’être honnête sur l’origine de cette croissance, car c’est de là que découlent les opportunités. L’Espagne croît surtout parce qu’elle compte davantage de personnes au travail, et non parce que chaque travailleur produit beaucoup plus. La Banque d’Espagne a estimé qu’entre 2022 et 2024, la contribution directe de la population étrangère à la croissance du PIB par habitant s’est située entre 0,4 et 0,7 point de pourcentage par an, par le biais de la démographie et de l’emploi. La productivité horaire, en revanche, n’y a presque pas contribué.
Cela a une conséquence directe et très concrète : le pays forme des foyers beaucoup plus vite qu’il ne construit de logements. Et c’est précisément là que la pièce manque encore.
La construction : le moteur qui n’a pas encore totalement démarré
Les chiffres de juillet 2026 de BBVA Research sont éloquents. Les projections de l’INE prévoient la création d’environ 220 000 nouveaux foyers en 2026, alors que seuls quelque 153 000 logements seront mis en chantier. En cumulant l’ensemble de la période 2021-2027, la construction de logements neufs n’aura répondu qu’à 47 % des foyers formés. Le déficit accumulé atteindra 885 000 logements en 2027.
Graphique 2 · Interactif
Foyers créés face aux logements mis en chantier
Espagne, prévision 2026. Passez le curseur sur les barres pour voir le détail. Ce décalage entre les deux chiffres explique pourquoi les prix continuent de grimper malgré le ralentissement des ventes.
- Nouveaux foyers 2026|220000|220 000
- Logements mis en chantier 2026|153000|153 000
- Ménages formés 2021-2027|220000|100 %
- Couverts par la construction neuve|103400|47 %
- 885 000Déficit cumulé prévu pour 2027
- 47 %Des ménages 2021-2027 couverts par la construction neuve
- +10,1 %Permis de construire neufs en 2026
- +12,6 %Permis de construire neufs en 2027
Source : BBVA Research, perspectives du secteur immobilier, juillet 2026, et Instituto Nacional de Estadística.
La réaction du secteur est déjà en marche. Les permis de construire neufs progresseront de 10,1 % en 2026 et de 12,6 % en 2027, ce qui portera l’investissement dans la construction résidentielle à 5,7 % du PIB cette année et à 6 % l’année prochaine. C’est une amélioration réelle. Mais elle reste insuffisante : pour réduire le déficit de moitié, cet investissement devrait approcher 10 % du PIB en 2030.
Graphique 3
Investissement dans la construction résidentielle, en pourcentage du PIB
Ce qui existe, ce qui arrive et ce qu’il faudrait. L’écart entre la troisième barre et les deux premières mesure exactement le chemin qu’il reste à parcourir au secteur.
- 2026 (prévision)|5.7|oro
- 2027 (prévision)|6.0|oro
- 2030 (niveau nécessaire)|10.0|rojo
Source : BBVA Research, juillet 2026. Le niveau de 2030 correspond à celui estimé nécessaire pour réduire de moitié le déficit de logement.
En clair : la construction n’apporte pas encore au PIB espagnol la contribution qui devrait être la sienne, et plusieurs années de croissance structurelle, non cyclique, l’attendent. Il ne s’agit pas d’un rebond spéculatif, mais d’une demande insatisfaite parfaitement identifiée et quantifiée. C’est une différence de fond avec 2007 qu’il convient de ne pas perdre de vue.
Pourquoi cela se ressent particulièrement dans le Levante Almeriense
Une donnée macroéconomique nationale ne se diffuse pas partout de la même manière. Elle arrive plus vite et avec plus de force dans les zones qui réunissent trois conditions : une demande résidentielle non satisfaite, une exposition à l’acheteur international et une infrastructure en attente qui va changer les temps d’accès. Le Levante Almeriense réunit les trois.
Première. Le déficit de logements en Espagne se concentre dans les provinces méditerranéennes à plus forte croissance démographique. Almería en fait partie, et sa frange côtière — Garrucha, Vera, Mojácar, Cuevas del Almanzora, Pulpí — accumule un décalage que les constructions neuves lancées ces dernières années n’ont pas corrigé. Les programmes actuellement en commercialisation à Vera Playa, San Juan de los Terreros, Antas ou Villaricos ne répondent pas à un pari spéculatif, mais à une demande qui existait avant même qu’ils ne commencent à sortir de terre.
Deuxième. Notre zone vend une part très importante de ses biens à des acheteurs non résidents : Britanniques, Belges, Néerlandais, Français, Allemands et Scandinaves. Lorsque l’économie espagnole est perçue comme solide — et une convergence durable avec l’Italie est précisément le genre de titre qui consolide cette perception —, le coût du capital de ces acheteurs baisse, la prime de risque pays cesse d’être un argument et la décision d’achat est avancée. C’est un canal indirect, mais bien réel.
Troisième. Et la plus déterminante à moyen terme : la LGV.
La LGV Murcia-Almería : la variable qui redessine la carte
La ligne à grande vitesse Murcia-Almería, intégrée au Corredor Mediterráneo, représente 185 kilomètres de ligne mixte — voyageurs et marchandises — conçue pour 300 km/h, avec 3,6 milliards d’euros d’investissement engagé. Elle comptera des gares à grande vitesse à Murcia, Lorca, Vera et Almería, ainsi que des travaux d’adaptation à Pulpí et Vera-Almanzora.
Pour le Levante Almeriense, la gare de Vera-Almanzora est l’élément clé. Elle place la comarque à une distance en temps de Murcia, Alicante et Madrid qui n’existe tout simplement pas aujourd’hui, et fait de Vera, Garrucha et Mojácar une destination de week-end prolongé pour des marchés qui sont aujourd’hui hors de portée.
Graphique 4 · Interactif
Où se trouve réellement le chantier
Sélectionnez chaque étape pour voir l’état d’avancement des travaux. Les délais officiels ont été révisés à plusieurs reprises ; notre lecture du rythme des appels d’offres et de la pose de voie indique plutôt 2029-2030 pour la mise en service complète.
- 2022-2025|Plateforme et génie civil|La plateforme des 185 kilomètres est achevée ou en construction sur toute la ligne. Les tronçons d’Almería ville, l’accès à la ville et sa nouvelle gare, ainsi que l’intégration du chemin de fer à Lorca, sont en cours de réalisation.
- Janvier 2026|Pose de voie Vera-Almería|Le projet de pose de voie démarre sur le tronçon qui traverse le Levante Almeriense. C’est l’étape qui concerne le plus directement notre région : sans voie posée, pas de service, aussi avancée que soit la plateforme.
- 2026|Deux tiers de la voie en cours|Les travaux de déploiement de la voie sont lancés sur deux tiers de la ligne : attribués sur Murcia-Lorca et mis en appel d’offres sur Vera-Almería. Il reste à lancer l’appel d’offres pour le tronçon Lorca San Diego-Vera, le maillon qui conditionne le rythme de l’ensemble.
- En projet|Gare de Vera-Almanzora|La gare qui desservira Vera, Garrucha, Mojácar et leurs environs. Avec Pulpí, c’est l’une des opérations d’adaptation des gares existantes au passage des trains à grande vitesse. La rédaction du projet a été la dernière pièce d’ouvrage public du corridor à être lancée.
- En rédaction|Liaison Pulpí-Águilas|Embranchement prévu à écartement international, électrification en 25 kV, suppression des passages à niveau et adaptation des gares. Il est toujours en phase de rédaction du projet, ce qui le place clairement en retard par rapport au reste du corridor.
- 2028|Objectif officiel|Date envisagée pour la mise en service de la ligne complète, intégration urbaine à Almería comprise. Elle a été révisée à plusieurs reprises depuis les prévisions initiales, qui tablaient sur 2023 pour les tronçons en travaux.
- 2029-2030|Notre estimation|Avec l’électrification Lorca-Almería encore en appel d’offres, un tronçon de voie encore à attribuer et l’embranchement d’Águilas toujours en projet, il nous semble plus réaliste de situer la mise en service complète entre 2029 et 2030. C’est l’hypothèse sur laquelle nous nous appuyons pour évaluer l’effet sur le marché local.
Source : Ministerio de Transportes y Movilidad Sostenible, Adif Alta Velocidad et suivi du Corredor Mediterráneo.
{« es »: »rnrn
Nous restons du00e9libu00e9ru00e9ment prudents quant aux du00e9lais. L’objectif officiel a u00e9tu00e9 fixu00e9 u00e0 2028, mais la plateforme n’est pas achevu00e9e sur tous les tronu00e7ons, le montage de la voie entre Lorca San Diego et Vera u00e9tait encore en attente d’appel d’offres fin 2025, et la liaison Pulpu00ed-u00c1guilas en est toujours au stade de ru00e9daction du projet. Dans ces conditions, notre estimation raisonnable se situe plutu00f4t en 2029 ou 2030. Nous pru00e9fu00e9rons rester prudents et avoir raison plutu00f4t que de ru00e9pu00e9ter un calendrier du00e9ju00e0 corrigu00e9 u00e0 plusieurs reprises.rnrn
Ce que cela signifie concru00e8tement si vous achetez ou vendez icirnrn
Il convient de ramener la macrou00e9conomie sur le terrain, car c’est lu00e0 que se prennent les du00e9cisions.rnrn
Si vous envisagez de vendrernrn
Le scu00e9nario que nous avons du00e9crit u2014 du00e9ficit de logements persistant, investissement ru00e9sidentiel en hausse depuis des niveaux bas et une infrastructure d’accu00e8s u00e0 trois ou quatre ans u2014 n’est pas celui d’un marchu00e9 qui s’appru00eate u00e0 corriger brutalement. Mais ce n’est pas non plus une invitation u00e0 attendre indu00e9finiment : l’effet AVE (grande vitesse) s’intu00e8gre dans les prix de fau00e7on progressive, pas du jour au lendemain u00e0 l’inauguration, et une bonne partie de cette revalorisation est du00e9ju00e0 en train de se mettre en place. La question pertinente n’est pas u00ab de combien cela va-t-il augmenter u00bb, mais si le moment correspond u00e0 votre situation.rnrn
Si vous envisagez d’acheterrnrn
L’offre de biens neufs dans la ru00e9gion est limitu00e9e, avec des du00e9lais de livraison longs. Dans un contexte de permis de construire en hausse mais de production encore insuffisante, le bien bien situu00e9 et bien construit a tendance u00e0 u00eatre absorbu00e9 avant mu00eame d’u00eatre achevu00e9. La discipline, ici, consiste u00e0 ne pas confondre raretu00e9 et urgence : il reste indispensable de comparer, de vu00e9rifier les charges, de vu00e9rifier les permis et de bien comprendre ce que l’on achu00e8te exactement.rnrn
Si vous possu00e9dez un bien en location saisonniu00e8rernrn
L’amu00e9lioration de l’accessibilitu00e9 ferroviaire u00e9largit la saison plus qu’elle n’augmente le pic du mois d’aou00fbt. Les marchu00e9s qui arrivent en train ne viennent pas pour quinze jours en u00e9tu00e9 ; ils viennent trois ou quatre fois par an, en dehors de la haute saison. C’est un changement de schu00e9ma qu’il convient d’anticiper dans la stratu00e9gie de tarification et de duru00e9e minimale de su00e9jour.rnrn
De l’optimisme, les pieds sur terrernrn
L’Espagne va du00e9passer l’Italie en PIB par habitant. Probablement pas en 2028, comme le suggu00e8rent les extrapolations les plus enthousiastes, mais probablement bien avant la fin de la prochaine du00e9cennie. Ce jalon importe moins pour son effet d’annonce que pour ce qu’il signifie : une u00e9conomie qui connau00eet six annu00e9es consu00e9cutives de croissance supu00e9rieure u00e0 celle de ses partenaires, avec un chu00f4mage u00e0 son plus bas niveau depuis dix ans et sans les du00e9su00e9quilibres qui avaient fait sombrer le cycle pru00e9cu00e9dent. », »en »:null}
Les risques existent et sont identifiables. La productivité reste le point faible structurel. L’écart de croissance avec l’Italie est déjà en train de se resserrer, et il ne peut être tenu pour acquis. La construction souffre d’une pénurie de main-d’œuvre qualifiée et de coûts de matériaux sensibles aux tensions commerciales internationales. Et l’AVE ne sera là que lorsqu’il sera là.
Mais la direction du voyage est sans équivoque. Et pour une comarca qui combine déficit de logement, demande internationale et une infrastructure à grande vitesse en construction, cette direction se traduit par quelque chose d’assez concret : les cinq prochaines années seront, très probablement, les plus déterminantes des trois dernières décennies pour le Levante Almeriense.
Chez ZAR 2010, nous travaillons dans cette comarca depuis trente ans. Nous avons vu un cycle complet, avec son euphorie et sa gueule de bois. Celui-ci ne ressemble pas à celui-là, et cette différence est précisément la raison pour laquelle il mérite d’être observé de près.
Sources
Instituto Nacional de Estadística, avance de la Contabilidad Nacional Trimestral, 30 juillet 2026 · Istat, estimation préliminaire du PIB, 2e trimestre 2026 · Eurostat, « GDP per capita, consumption per capita and price level indices », données 2025 et estimation préliminaire des parités de pouvoir d’achat · Banco de España, Boletín Económico 2025/T2, « Una estimación de la contribución de la población extranjera al crecimiento » · BBVA Research, perspectives du secteur immobilier, juillet 2026 · CaixaBank Research, Informe Sectorial Inmobiliario 1S 2026 · Ministerio de Transportes y Movilidad Sostenible et Adif Alta Velocidad, actions sur la LAV Murcia-Almería.
ZAR 2010, agence immobilière à Garrucha depuis 1995. Écrit sur le marché et la vie dans le Levante almeriense.
Combien vaut votre maison ?
Une estimation réaliste de votre bien dans le Levante almeriense, sans engagement.
Continuer la lecture
 Analyse de MarchéActualitéLe centre commercial de Las Buganvillas obligera la rue Mayor de Garrucha à choisir ce qu’elle veut devenir
 Analyse de MarchéGuideMarché immobilier dans le Levant Almérien : qu’adviendra-t-il des prix à court terme
 Analyse de MarchéActualitéPerspectives du marché immobilier 2026 : le réveil du Levante almeriense après un 2025 record